Risque et épargne de précaution : ne jamais être à court
Dans le jeu comme dans la vie, les factures arrivent, que le joueur soit prêt ou non. La classe joue, puis revient sur les moments où des joueurs ont été à court : ce qu’ils ont dû céder, ce que cela leur a coûté, et en quoi une réserve de liquidités les aurait aidés.
En bref
- Durée
- 45 minutes
- Niveau
- Collège, lycée et enseignement supérieur
- Jeu
- Blitz, tables de 4, 25 minutes de jeu
- Se rapporte à
- Planification et gestion des finances · Risque et rendementCadre de compétences financières pour les enfants et les jeunes dans l’Union européenne (UE/OCDE-INFE, 2023)
Ouvre une classe avec ces réglages ; vous pouvez les modifier avant de partager le code.
Objectifs
À la fin du cours, les élèves sauront :
- expliquer la liquidité : à quelle vitesse un bien peut devenir des liquidités, et à quel prix ;
- décrire à quoi sert une épargne de précaution ;
- distinguer le résultat moyen d’un pari équitable du risque d’un pari unique.
Ce qui se passe dans le jeu
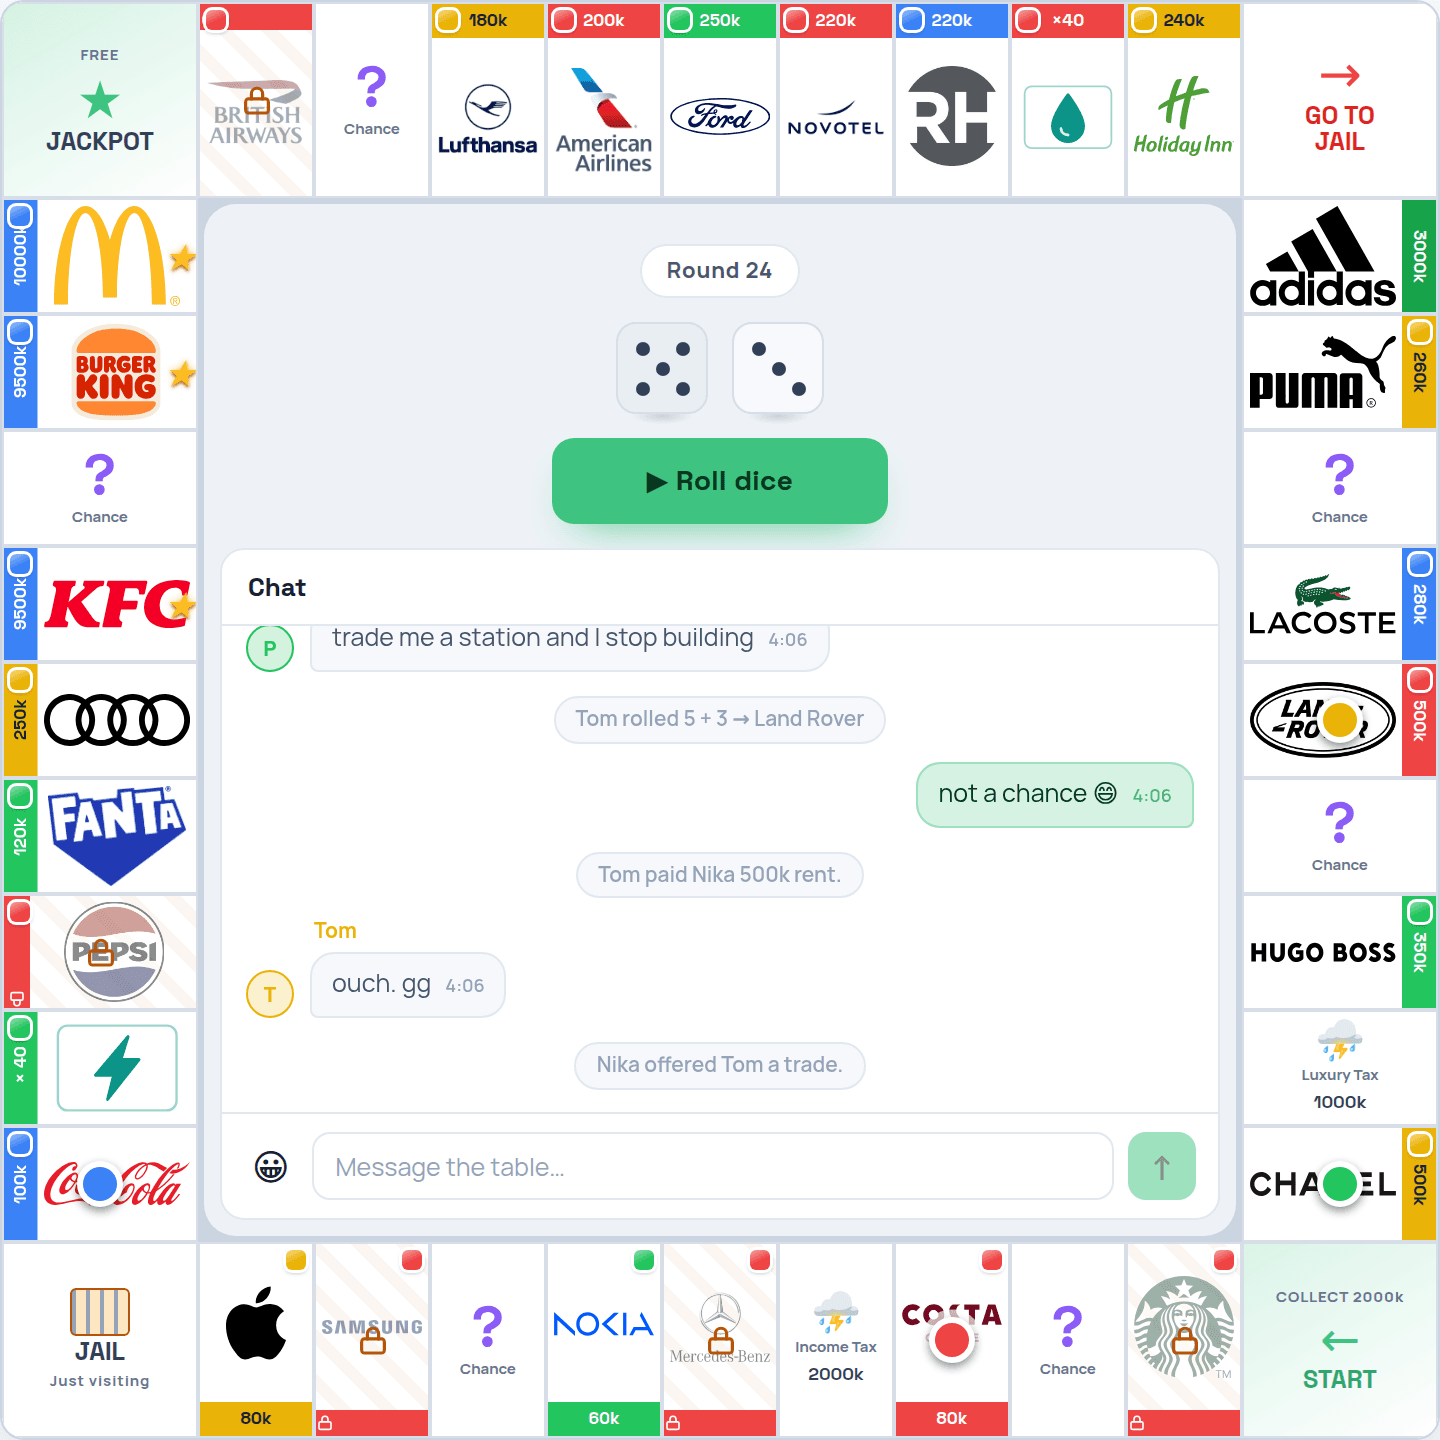
- Les loyers, les deux cases d’impôt (2000k et 1000k) et les cartes Chance peuvent réclamer plus de liquidités qu’un joueur n’en a.
- Le joueur doit alors trouver l’argent : hypothéquer une case pour 50 % de son prix (lever l’hypothèque coûte 10 % de plus), revendre des succursales à leur prix de construction, ou faire un échange — sinon, il fait faillite et quitte la partie.
- Sortir de prison plus tôt coûte 500k.
- La case Jackpot est un pari équitable : une mise de 1000k, et 6000k si l’unique numéro choisi sort au dé. En moyenne, on n’y gagne ni n’y perd rien, mais chaque pari peut faire perdre toute la mise.
Notions clés
| Notion | Définition |
|---|---|
| Liquidité | la rapidité avec laquelle un bien peut être converti en liquidités, et ce qu’on y perd. |
| Épargne de précaution | des liquidités mises de côté pour les factures que personne n’avait prévues. |
| Risque | la probabilité que les choses tournent moins bien que prévu. |
| Espérance mathématique | ce que vaut un choix en moyenne sur un grand nombre d’essais. |
Déroulé du cours
- 15 min · Mise en route
Demandez : quelles factures peuvent tomber sans prévenir dans un foyer ? Comment les gens les paient-ils ?
- 225 min · Partie
La classe joue une partie. Chaque élève compte les fois où il n’a pas pu payer une facture avec ses liquidités.
- 32 min · Sonnerie
Cliquez sur « Terminer le cours maintenant ».
- 48 min · Bilan financier
Les élèves retrouvent ce qu’ils ont emprunté et ce qu’ils ont cédé, et comment leur valeur nette a évolué.
- 55 min · Discussion collective
Posez les questions ci-dessous, et terminez en vous mettant d’accord sur une règle : combien de liquidités un joueur devrait-il garder ?
Questions pour la discussion
- 1Quand avez-vous été à court ? Qu’avez-vous cédé pour payer ?
- 2Une hypothèque est rapide, mais la lever coûte 10 % de plus ; une succursale se revend à son prix de construction, mais son loyer disparaît. Que feriez-vous en premier, et pourquoi ?
- 3Combien de liquidités un joueur devrait-il garder après un achat ? Quelle règle donneriez-vous à un ami ?
- 4Le Jackpot vaut-il la peine d’être joué si son résultat moyen est nul ? Qui ne devrait jamais y jouer ?
- 5Dans la vraie vie, combien conseille-t-on de garder en épargne de précaution, et pourquoi ?
Travail à la maison
- Listez cinq factures qu’un foyer peut avoir à payer sans prévenir. À côté de chacune, écrivez comment vous la paieriez sans emprunter.